







kebijakan publik yang dibuat sah secara hukum, dianggarkan secara resmi, namun punya efek elektoral yang sulit dibantah—terutama ketika diluncurkan menjelang atau berdekatan dengan siklus pemilu. Ini pola yang berulang.

“Belum tentu semua penduduk membutuhkan bansos, jadi ini yang masih perlu penjelasan lebih lanjut”.
Esensi inklusi keuangan bukan sekadar kepemilikan rekening, melainkan kemudahan akses terhadap pendanaan. “Misalnya, saat seseorang membutuhkan sesuatu, ia bisa mengajukan pinjaman. Jadi bukan hanya masalah memiliki rekening saja,”
Tanpa koreksi arah, yang lahir bukan inklusi keuangan, tapi inklusi statistik: angka indah di laporan, rekening tidur di lapangan, dan ekspektasi politik yang tak terhindarkan.
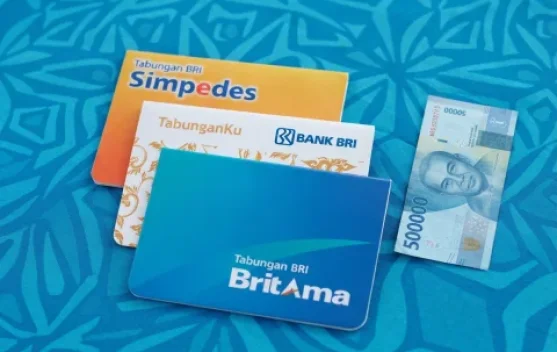
Program pembukaan rekening massal untuk 200 juta warga dengan saldo awal Rp50.000 terdengar seperti terobosan. Bayangkan: setiap orang di atas 17 tahun punya rekening, bantuan pemerintah disalurkan langsung, dan inklusi keuangan melesat. Tapi di balik angka-angka itu, ada beberapa hal yang jarang dibahas—dan beberapa cerita yang justru membuat gambaran ini makin rumit.
Pertama, soal salah paham.
Ketika rekening dibuka otomatis dan saldo Rp50.000 langsung masuk, banyak yang akan mengira itu adalah “bansos pertama.” Padahal, memiliki rekening tidak berarti otomatis menerima bantuan sosial. Program ini hanya menyediakan kanal, bukan menjamin status penerima. Indef sudah mengingatkan: jangan buka rekening dulu sebelum data penerima dipastikan akurat.
Dan salah paham itu makin kental karena rekening lama warga akan dikonsolidasikan ke BRI atau BSI—tanpa penjelasan apa nasib nasabah bank daerah dan BPR di pelosok. Eks Menteri Keuangan Purbaya Yudhi Sadewa menyebut rekening akan dibuat otomatis bersamaan dengan penerbitan KTP baru untuk usia 17 tahun, dan saldo langsung ditransfer. Tapi warga yang sudah punya rekening pun akan masuk program ini, dan rekening lama mereka “dikonsolidasikan.” Ekonom CORE, Dipo Satria Ramli, bahkan mempertanyakan mengapa hanya BRI dan BSI yang dipilih, padahal di pulau-pulau terpencil peran BPR dan koperasi setempat mungkin jauh lebih besar. Kalau salah paham ini menyebar, yang muncul bukan literasi keuangan, tapi ekspektasi keliru dan kekecewaan massal.
Kedua, data yang belum akurat berarti salah sasaran yang lebih besar.
Ekonom Indef, Rizal Taufikurahman, mengingatkan satu hal krusial: rekening yang tepat tidak otomatis membuat bansos tepat sasaran jika basis data penerimanya masih bermasalah. Pemerintah memang berencana sinkronisasi dengan data Dukcapil, tapi kita semua tahu rekam jejak data kependudukan kita. Bayangkan NIK ganda, orang meninggal belum terhapus, atau warga yang pindah domisili tapi datanya belum diperbarui. Kalau rekening dibuka berdasarkan data yang salah, yang muncul bukan bansos tepat sasaran, tapi komplain massal.
Ketiga, rekening dormant: bom waktu yang sudah terbukti.
Indef sudah memperingatkan bahwa pembukaan 200 juta rekening berpotensi memicu lonjakan akun dormant. Dan ini bukan spekulasi—PPATK menemukan lebih dari 140 ribu rekening dormant yang tidak aktif hingga lebih dari 10 tahun, dengan nilai mencapai Rp428,6 miliar. Yang lebih mengerikan: PPATK juga menemukan lebih dari 10 juta rekening penerima bansos yang tidak aktif selama lebih dari tiga tahun. Artinya, pola “rekening bansos jadi dormant” sudah terjadi. Kalau program ini tidak dirancang dengan mekanisme penggunaan rutin, kita hanya akan menciptakan 200 juta rekening tidur baru.
Keempat, kerentanan data: Indonesia peringkat dua dunia.
Ini yang paling mengkhawatirkan. Indonesia menempati peringkat kedua sebagai negara paling rentan terhadap penipuan dalam Global Fraud Index 2025, dengan skor indeks 6,53 dari 10. Spesialis keamanan siber Alfons Tanujaya menyebut kebocoran data kependudukan sebagai pintu masuk utama: NIK, nomor KK, alamat lengkap, hingga data perpajakan dipakai pelaku untuk menyamar sebagai petugas pajak atau aparat Dukcapil. Sekarang bayangkan 200 juta rekening baru terhubung langsung dengan NIK. Satu kebocoran saja, dan pelaku punya akses ke identitas dan rekening sekaligus. UU PDP sudah ada, tapi badan pengawasnya saja belum dibentuk.
Kelima, soal politisasi.
Sejarah bansos di Indonesia menunjukkan pola yang sulit dibantah. Studi komparatif mencatat bansos berperan penting dalam pengentasan kemiskinan, tetapi juga rentan dipolitisasi jika tata kelola lemah. Penelitian bahkan menemukan lonjakan anggaran bansos pada tahun pra-pemilu yang diikuti penurunan drastis setelahnya—pola pre-electoral resource mobilization yang mencerminkan penggunaan bantuan sebagai alat mobilisasi politik. Ketika rekening massal ini mulai aktif menjelang Pilkada atau Pilpres, pertanyaannya bukan lagi “apakah” dipolitisasi, tapi “seberapa besar.”
Keenam, mari jujur melihat sejarah.
BLT pertama kali digulirkan Presiden SBY pada 2005 sebagai kompensasi kenaikan harga BBM, dengan target 19,2 juta keluarga miskin. Saat itu, Megawati dan Jokowi mengkritik keras. Megawati menyebutnya “mendidik bangsa bermental peminta-minta.” Jokowi menyatakan bantuan tunai langsung “mendidik masyarakat hanya menjadi tangan di bawah.” Tapi lihat sekarang: BLT justru menjadi instrumen yang terus dilanjutkan, bahkan diperluas. Ketua Umum Partai Demokrat menyindir bahwa program yang dulu ditentang kini ditiru. Ada kontinuitas yang tak terbantahkan—setiap rezim, apa pun partainya, akhirnya memakai alat yang sama. Inilah yang membuat frasa “politik uang legal” terasa semakin tepat: bukan suap, bukan amplop, tapi kebijakan yang sah namun beraroma elektoral.
Ketujuh, cermin dari India.
India meluncurkan Pradhan Mantri Jan Dhan Yojana (PMJDY) pada 2014, dan dalam 12 tahun membuka lebih dari 560 juta rekening. Program ini berhasil, tapi ada catatan penting: meskipun akses meningkat, penerima berpenghasilan rendah masih menghadapi tantangan dalam penggunaan rutin. Yang menarik, PMJDY sukses justru karena diintegrasikan dengan Aadhaar (identitas digital) dan mobile—apa yang disebut JAM trinity. Tanpa infrastruktur digital yang mumpuni dan literasi keuangan yang merata, rekening massal hanya jadi angka statistik tanpa dampak nyata. Indonesia belum punya ekosistem digital yang setara.
Kedelapan, pertanyaan yang belum dijawab: siapa yang butuh, dan untuk apa?
Ekonom CORE, Dipo Satria Ramli, melontarkan pertanyaan paling fundamental: “Belum tentu semua penduduk membutuhkan bansos, jadi ini yang masih perlu penjelasan lebih lanjut.” Direktur Eksekutif The Indonesian Institute, Adinda Tenriangke Muchtar, menambahkan bahwa kebijakan ini tidak akan efektif kalau tidak punya tujuan yang jelas. Dan ini poin yang paling telak: esensi inklusi keuangan bukan sekadar kepemilikan rekening, melainkan kemudahan akses terhadap pendanaan. “Misalnya, saat seseorang membutuhkan sesuatu, ia bisa mengajukan pinjaman. Jadi bukan hanya masalah memiliki rekening saja,” ujar Dipo.
Kesembilan, peran aktor yang belum jelas.
Sampai sekarang, skema ini masih dalam pembahasan bersama BI dan OJK. Belum ada kejelasan soal regulasi perlindungan konsumen, mekanisme sengketa, atau bagaimana bank menanggung biaya operasional 200 juta rekening baru. Ini pertanyaan yang perlu dijawab sebelum program jalan, bukan sesudah.
Kesimpulan
Program rekening massal ini bisa jadi tonggak inklusi keuangan. Tapi tanpa kejelasan komunikasi, penguatan regulasi, dan kesadaran bahwa ini bukan “uang politik,” ia hanya akan mengulang siklus yang sama: janji kesejahteraan, ekspektasi yang melambung, lalu politisasi yang tak terhindarkan. Rekeningnya baru. Pola mainnya? Lama.
Ini kebijakan yang solutif untuk masalah yang salah. Ia menjawab persoalan akses, padahal persoalan kita sudah bergeser ke kualitas penggunaan. Membuka 200 juta rekening di saat inklusi keuangan sudah 93,61% sementara literasi baru 69,57% terasa seperti menambah pintu di rumah yang penghuninya belum bisa membaca petunjuk arah. Yang kita butuhkan bukan rekening dulu, baru literasi, melainkan sebaliknya: literasi dulu, baru rekening yang punya fungsi nyata. Alih-alih menggelontorkan Rp11 triliun untuk 200 juta rekening, lebih bijak memfokuskan anggaran pada 15,3 juta warga yang benar-benar unbanked —terutama di daerah 3T—dengan pendampingan intensif. Tanpa koreksi arah, yang lahir bukan inklusi keuangan, tapi inklusi statistik: angka indah di laporan, rekening tidur di lapangan, dan ekspektasi politik yang tak terhindarkan.