








Jakarta, Energindo.co.id – Upaya untuk menggairahkan kembali investasi industri hulu minyak dan gas bumi (migas) diteken. Pasalnya, melalui Kementerian Keuangan (Kemenkeu) menerbitkan kepastian bagi pelaku bisnis sarat modal dan high technology ini melalui penerbitan Peraturan Menteri Keuangan (PMK) Nomor 64 Tahun 2026.

Termaktub dalam regulasi ini diantaranya terkait pengimplementasian basis akrual dalam buku besar dan kembali mengatur prinsip assume and discharge yang telah lama dinantikan Kontraktor Kontrak Kerja Sama (KKKS).
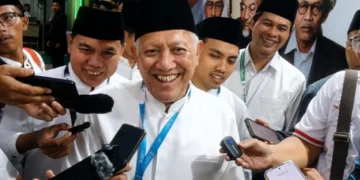
Kontan saja terbitnya kembali peraturan ini diapresiasi oleh Kepala Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Migas (SKK Migas) Djoko Siswanto. Menurutnya, penerapan kembali assume and discharge menjadi salah satu langkah penting karena menyangkut kepastian perlakuan fiskal bagi KKKS.
“Alhamdulillah, terbit PMK 64 yang memuat akrual basis dalam buku besar dan menerapkan kembali assume and discharge yang sangat ditunggu-tunggu oleh KKKS,” kata Djoksis, sapaan akrab Djoko Siswanto keterangannya diterima Energindo.co.id pada Senin pagi pukul 06.47 WIB (14/9/2026).
Jamak diketahui, konsep assume and discharge bukan sesuatu yang baru dalam industri hulu migas Indonesia. Prinsip tersebut telah dikenal dalam Kontrak Kerja Sama (KKS) rezim lama, khususnya kontrak yang ditandatangani sebelum berlakunya UU Migas Nomor 22 Tahun 2001 dan PP Nomor 79 Tahun 2010.
Dalam prinsip tersebut, KKKS tidak secara langsung menanggung sejumlah pajak dan pungutan selain pajak penghasilan. Kewajiban tersebut diperhitungkan dari bagian negara. Dokumen Kementerian Keuangan menjelaskan bahwa government entitlement yang diserahkan kontraktor kepada pemerintah telah termasuk pembayaran atas kewajiban pajak selain PPh, seperti PBB, PPN dan PDRD.
Namun, seiring perubahan rezim fiskal dan penerbitan regulasi baru, prinsip assume and discharge tidak lagi diberlakukan secara umum pada kontrak-kontrak baru. Portal informasi perpajakan migas juga membedakan rezim PSC lama yang menggunakan assume and discharge dengan rezim PSC setelah PP 79/2010 yang menggunakan mekanisme perpajakan berbeda.
Perubahan tersebut kemudian menjadi salah satu perhatian pelaku usaha karena berkaitan langsung dengan perlakuan kewajiban fiskal, pencatatan akuntansi, serta keekonomian kegiatan hulu migas.
Dalam perkembangan berikutnya, pemerintah kembali melakukan penataan terhadap perlakuan akuntansi dan kewajiban pemerintah dalam kegiatan usaha hulu migas. Dokumen Direktorat Jenderal Anggaran Kementerian Keuangan pada 2025 mencatat bahwa prinsip assume and discharge juga menjadi bagian dari pembahasan tindak lanjut temuan Badan Pemeriksa Keuangan (BPK), termasuk terkait perlakuan akuntansi kewajiban kontraktual pemerintah dalam kegiatan hulu migas.
Karena itu, terbitnya PMK 64/2026 menjadi perkembangan yang dinilai penting bagi industri. Selain mengatur basis akrual dalam buku besar, kembalinya prinsip assume and discharge memberikan kejelasan yang telah lama ditunggu KKKS.
Bagi industri hulu migas, kepastian mengenai perlakuan fiskal dan akuntansi menjadi faktor penting dalam menjaga keekonomian proyek serta meningkatkan kepastian investasi. Hal ini semakin relevan di tengah upaya pemerintah mendorong eksplorasi dan peningkatan produksi migas nasional.
Dengan adanya ketentuan baru tersebut, SKK Migas berharap pelaksanaan kegiatan usaha hulu migas dapat berjalan dengan landasan regulasi yang lebih jelas dan memberikan kepastian bagi KKKS dalam menjalankan komitmen investasi serta operasi di Indonesia.
Bagi industri hulu migas yang selama ini menantikan kepastian mengenai kedua mekanisme tersebut, PMK 64/2026 bisa menjadi salah satu kepingan penting dalam upaya menciptakan kepastian fiskal dan administrasi.
Terlebih, sektor hulu migas membutuhkan regulasi yang tidak hanya mampu menjaga penerimaan negara, tetapi juga memberikan kepastian bagi KKKS untuk terus berinvestasi mencari dan memproduksi migas.
Sementara bagi KKKS, penerapan kembali assume and discharge bukan sekadar persoalan teknis akuntansi atau perpajakan. Mekanisme ini menyentuh aspek kepastian fiskal, perhitungan keekonomian proyek, hingga kepastian penerimaan negara.